中国汽车产业在产销规模上已连续多年位居全球第一,尤其在新能源汽车领域取得了令人瞩目的成绩。若从核心技术层面审视,中国汽车技术在某些关键领域仍被认为“发展缓慢”或存在明显短板。这种 perception 并非空穴来风,而是与历史积累、产业结构和零部件体系密切相关。
需要厘清“发展缓慢”这一判断的语境。若以传统燃油车三大件——发动机、变速箱、底盘——作为衡量标准,中国品牌确实长期处于追赶状态。相较之下,欧美日韩车企拥有上百年的内燃机技术积淀,在热效率、NVH、可靠性、换挡逻辑等方面建立了深厚壁垒。中国汽车工业起步晚,且早期以合资模式为主,核心技术的消化吸收并不彻底,导致自主正向研发能力薄弱。即便在 today,部分自主品牌的高端燃油车型仍需外购变速箱或依赖联合开发,这正是“缓慢”的直观体现。
中国汽车技术的短板究竟有哪些?可以归纳为几个层面:
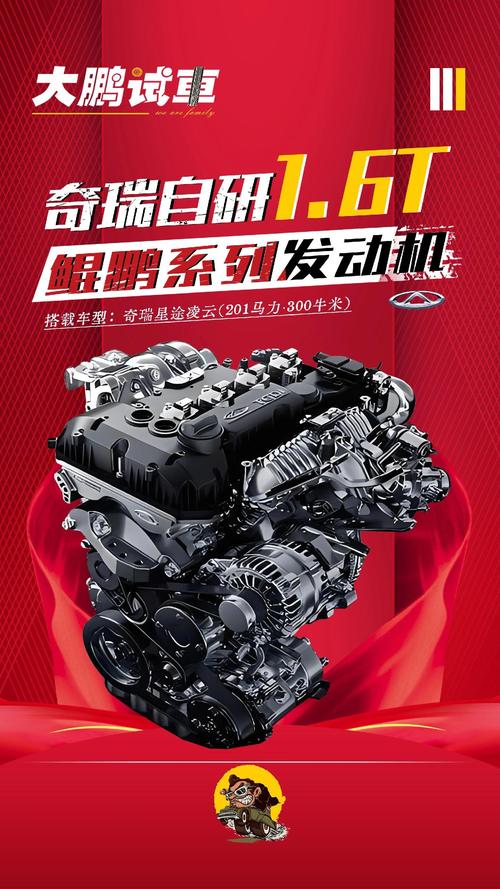
其一,传统动力总成技术。虽然近年来国产发动机热效率已突破40%,但在大排量、高性能、高耐久性方面仍与德国、日本存在差距。自动变速箱领域更是长期依赖爱信、采埃孚等供应商,自主DCT、AT、CVT在换挡平顺性和可靠性上仍需时间验证。
其二,底盘与整车调校。底盘悬架设计、转向手感、制动线性度等涉及大量经验数据和调校功力,非短期可速成。中国品牌在操控性与舒适性平衡上往往偏科,高端车型的“高级感”仍有欠缺。
其三,汽车芯片与软件。智能化浪潮下,芯片成为新短板。全球车规级MCU、SoC、IGBT等核心芯片被恩智浦、英飞凌、瑞萨、德州仪器等垄断。国产芯片虽在逐步替代,但在算力、功耗、功能安全认证上差距明显。操作系统、基础软件、开发工具链同样被外资主导。
其四,高端装备与材料。比如高精度机床、CAE仿真软件、特种钢材、碳纤维等,仍依赖进口。这些底层能力直接制约了产品一致性与创新速度。
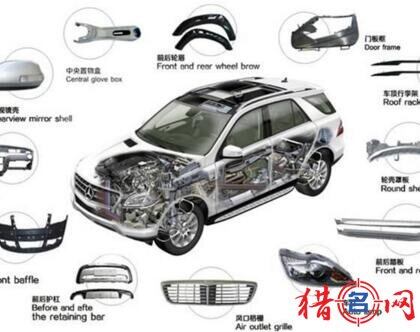
而上述短板中,汽车零配件是绕不开的关键环节。汽车零部件是整车技术的基础,所谓“整车技术的竞争,本质是零部件体系的竞争”。中国汽车零配件产业规模庞大,但大而不强,呈现“中低端过剩、高端不足”的结构性矛盾。
具体而言,零配件领域的短板包括:
- 高端核心部件缺失。如高压共轨系统、涡轮增压器、ESP、安全气囊、高端传感器等,外资品牌市占率极高。博世、大陆、电装、采埃孚等国际巨头几乎掌控了高利润、高技术门槛的细分市场。
- 精密制造能力不足。部分关键零部件(如轴承、密封件、弹簧、精密齿轮)的寿命、噪音、一致性不及国际水平,导致整车可靠性打折。
- 电子电气架构依赖。随着汽车向“移动智能终端”演进,域控制器、线控底盘、激光雷达等新部件又形成新的对外依赖。
- 供应链话语权弱。在原材料价格波动、芯片短缺等危机中,中国零部件企业往往处于被动地位,缺乏议价能力和技术替代方案。
- 研发投入与协同不足。多数国内零部件企业规模小、利润薄,难以承担长周期、高风险的底层研发。整车厂与零部件厂之间也缺少类似丰田与电装那样的深度战略协同。
中国汽车技术并非在所有领域都“发展缓慢”——在新能源三电(电池、电机、电控)和智能座舱方面,中国已实现局部领先。但技术发展不均衡,传统短板依然突出,而零配件体系的薄弱正是制约整体技术跃升的核心瓶颈。只有通过长期主义的技术攻关、整零协同的生态重构,以及产业集群的耐心培育,中国汽车技术才能真正从“大”走向“强”。